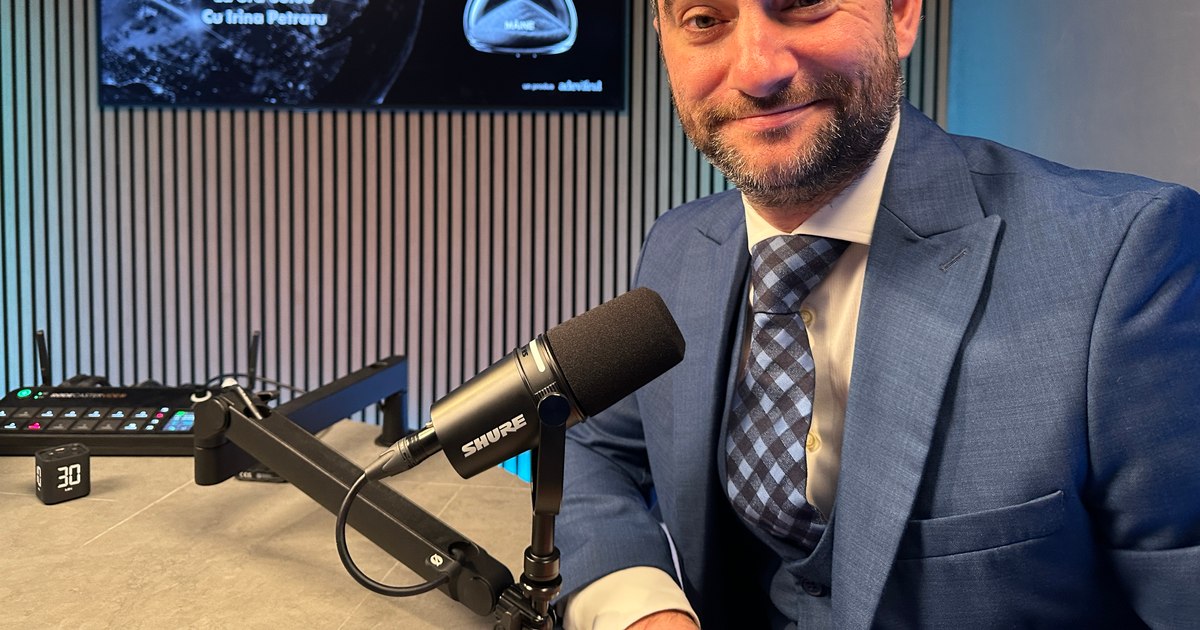
Piața imobiliară din România rămâne un subiect de discuție intensă, în special în ceea ce privește momentul optim pentru achiziție. Șerban Trîmbițașu a oferit detalii despre riscurile asociate creditării și despre modul în care persoanele ar trebui să își gestioneze economiile. Acesta subliniază că decizia de a cumpăra o locuință depinde de vârstă și de obiectivele financiare, oferind perspective asupra diferenței dintre confortul mental și o investiție reală.
În ceea ce privește finanțarea prin bancă, Șerban Trîmbițașu recomandă o abordare prudentă pentru a evita îndatorarea excesivă. Deși băncile pot permite un grad de îndatorare de până la 40% din venitul familiei, expertul susține că rata lunară nu ar trebui să depășească un sfert din veniturile totale, adică 25%. Această limită este esențială pentru a permite plăți anticipate și pentru a proteja bugetul în cazul unor fluctuații ale dobânzilor, precum creșterea ROBOR sau a IRCC.
Analizând segmentul de cumpărători, Șerban Trîmbițașu observă că tranzacțiile sunt împărțite aproximativ în mod egal între cele efectuate prin credit și cele făcute cu bani proprii. Totuși, el notează că persoanele care dispun de capital propriu au fost mai reticente în ultima perioadă din cauza incertitudinilor politice și geopolitice. Din acest motiv, se simte că ponderea achizițiilor prin credit a crescut, deoarece investitorii de tipul celor care caută profit din chirie au fost mai prudenți.
Pentru persoanele aflate la vârste fragede, între 30 și 40 de ani, expertul sugerează evitarea blocării banilor într-o proprietate. În loc de imobiliare, el recomandă reinvestirea capitalului în afaceri sau în dezvoltarea personală, considerând că viața este scurtă pentru a bloca sume mari într-un singur activ. În schimb, achiziția unei locuințe este recomandată celor care se apropie de vârsta pensionării, pentru a asigura un acoperiș deasupra capului în perioadele cu venituri mici.
În București, prețurile variază semnificativ în funcție de zonă și de starea imobilului. Șerban Trîmbițașu menționează că un apartament cu două camere într-o zonă decentă, construit între 1980 și 1992, poate costa între 90.000 și 130.000 de euro. De asemenea, el precizează că renovarea unui apartament poate adăuga aproximativ 30.000 de euro la costul total, influențând direct valoarea de vânzare pe piața actuală.
Piața imobiliară este influențată de o cerere constantă, însă prețurile sunt dictate de multiple factori economici. În contextul actual, costul vieții a crescut generalizat, afectând nu doar locuințele, ci și alte bunuri, precum mașinile sau serviciile de vacanță. Această creștere globală a cheltuielilor face ca comparațiile cu perioadele anterioare, precum anul 2008, să fie dificile fără a lua în calcul inflația generală a prețurilor.