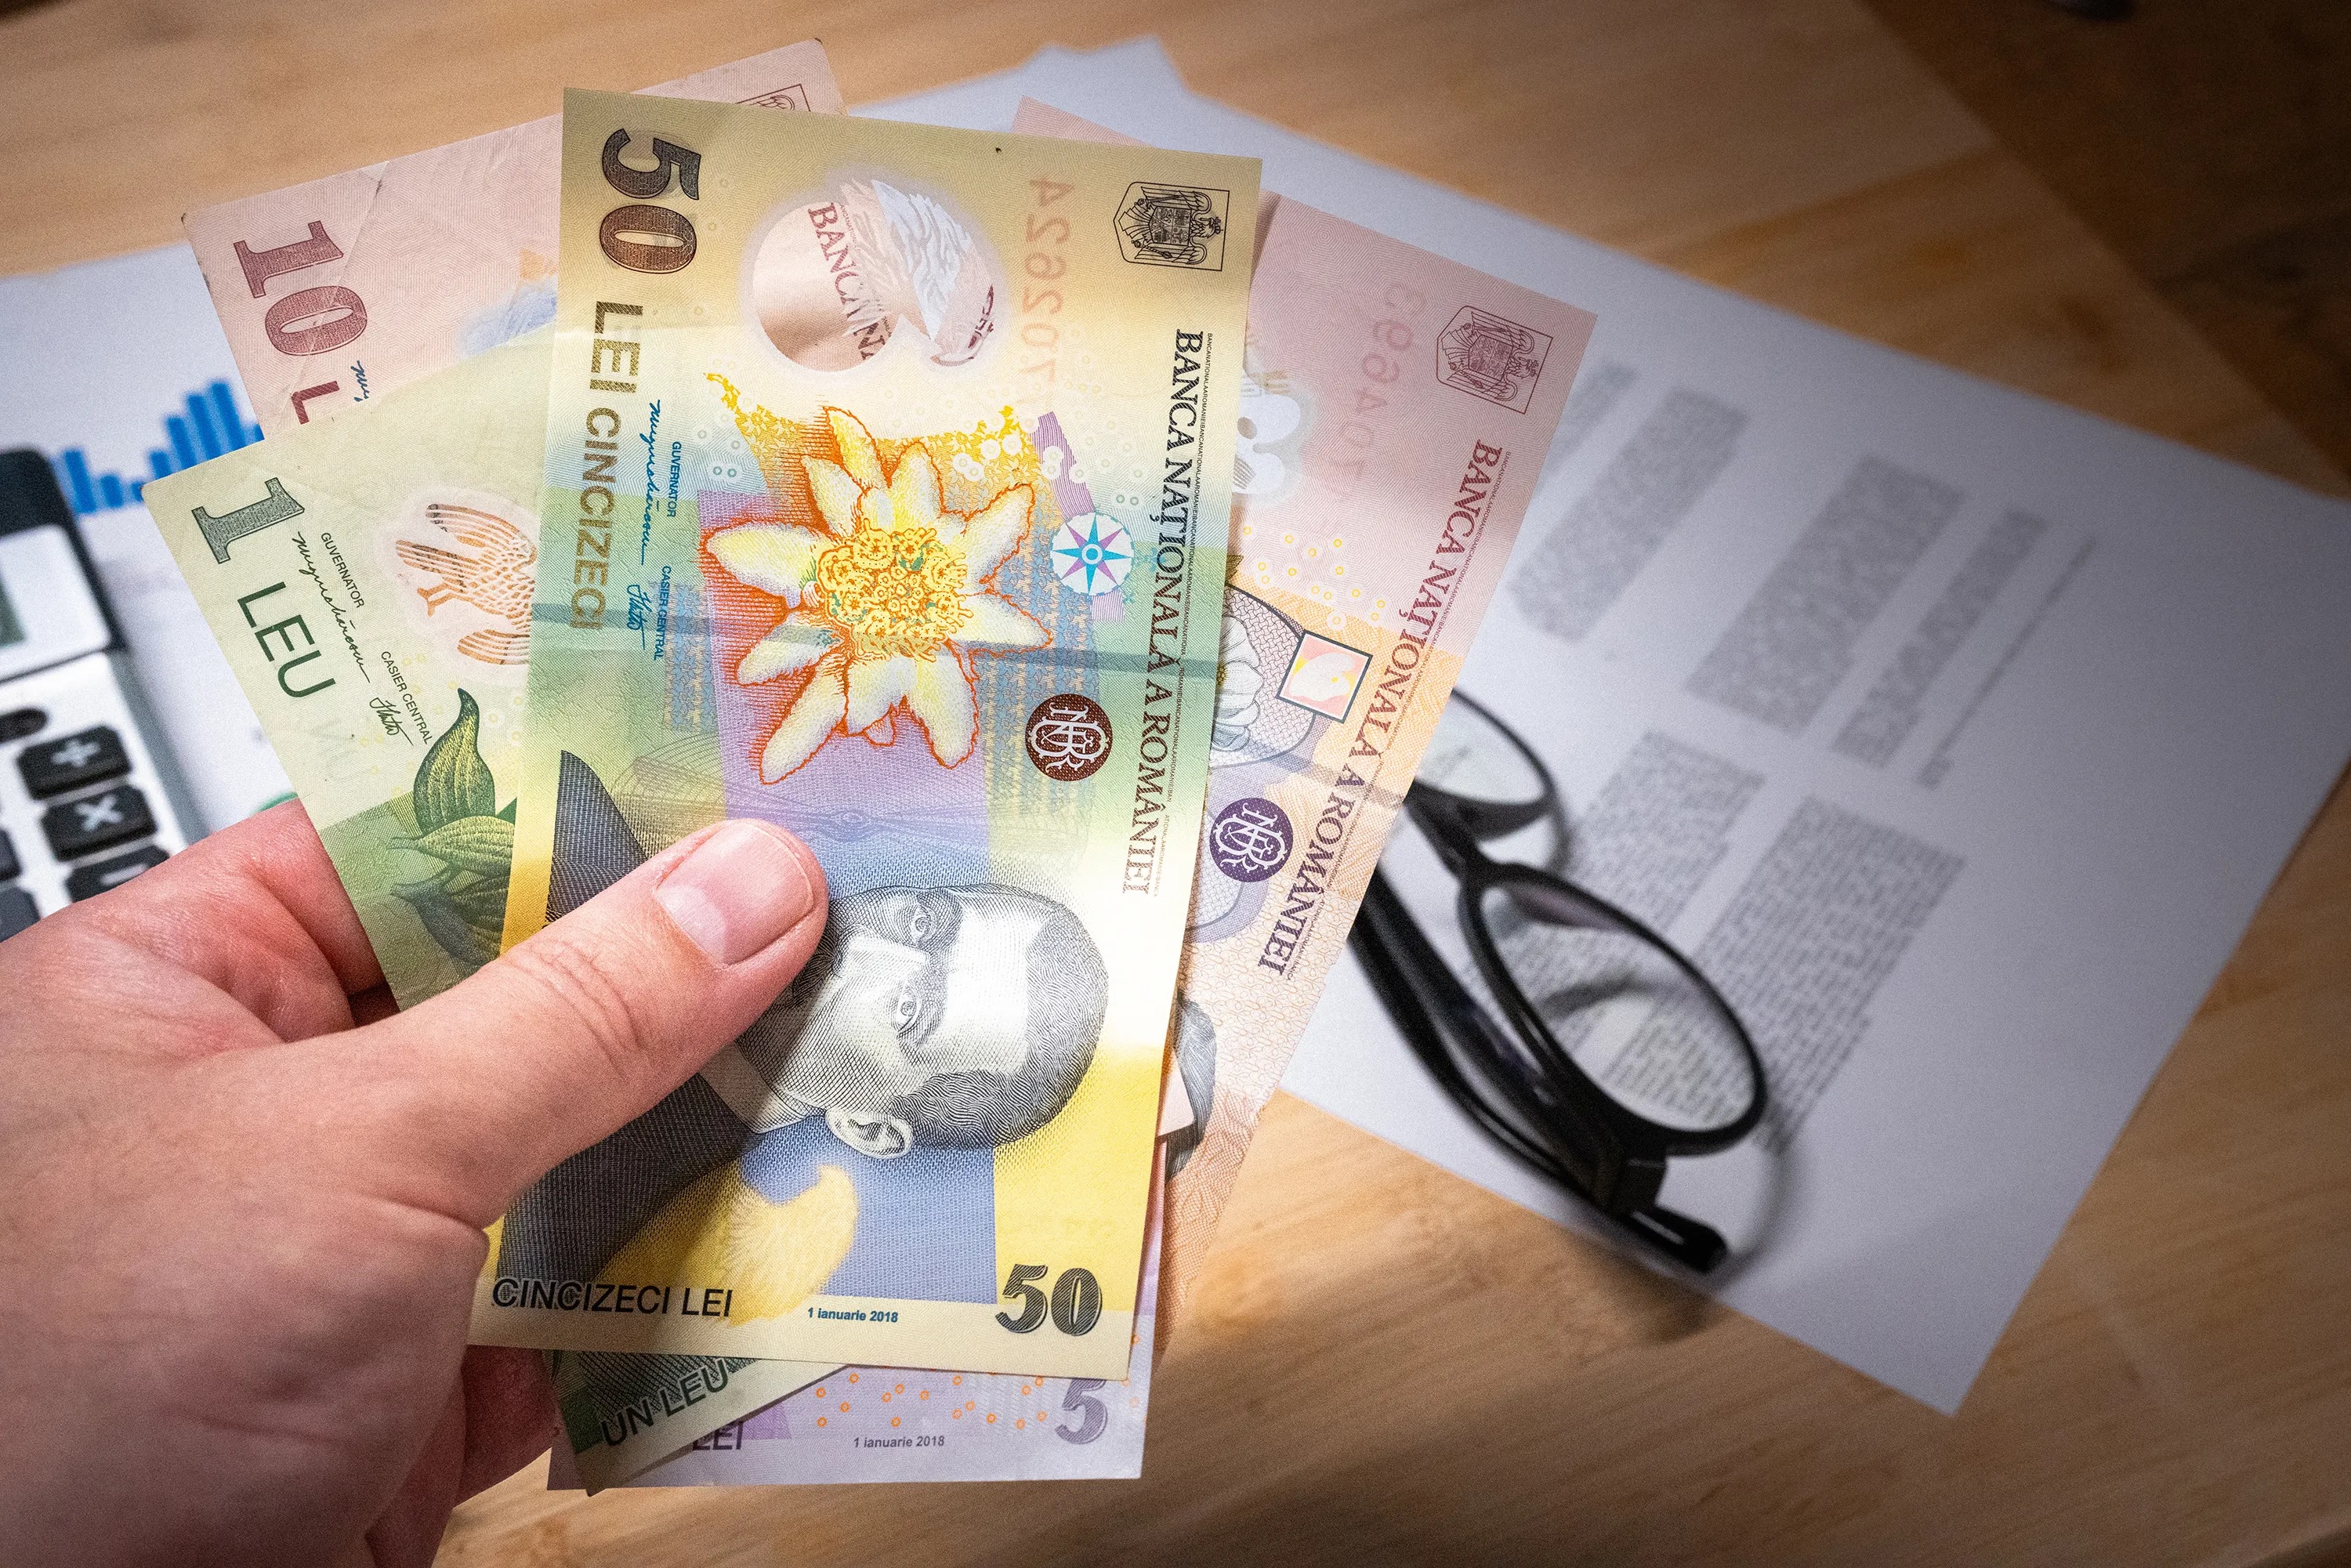
Multe persoane se trezesc în situația în care, după plata facturilor și a cumpărăturilor de bază, se întreabă unde s-au dus restul banilor din salariu. Problema nu provine de obicei din achiziții majore, ci din acumularea unor plăți mici și repetitive care par nesemnificative în momentul efectuării lor. Aceste sume, deși reduse individual, pot reprezenta sute de lei pe parcursul unei singure luni de zile.
Un prim pas esențial pentru controlul financiar este analiza detaliată a tranzacțiilor bancare din ultimele 30 de zile. Este recomandat să urmărești nu doar plățile mari, ci și tranzacțiile de valoare mică, retragerile de numerar și plățile recurente. Cheltuielile pot fi organizate pe categorii precum alimentație, transport, abonamente digitale, cumpărături impulsive sau comisioane bancare. Dacă folosești numerarul, este util să notezi fiecare sumă cheltuită pentru a evita pierderea controlului asupra bugetului.
Obiceiurile zilnice pot avea un impact financiar surprinzător atunci când sunt transformate în sume anuale. De exemplu, o cafea cumpărată zilnic cu 12 lei poate ajunge la un cost de 4.380 de lei pe an, în timp ce gustările și băuturile de 10 lei pe zi costă 3.650 de lei anual. Dacă o persoană combină aceste obiceiuri cu abonamente nefolosite și comenzi suplimentare, totalul poate depăși 10.000 de lei într-un singur an. Reducerea frecvenței acestor plăți este o metodă eficientă de economisire.
Abonamentele automate reprezintă o altă categorie de cheltuieli care trec adesea neobservate. Serviciile de streaming sau aplicațiile digitale pot fi lăsate active chiar și atunci când nu mai sunt utilizate. Un singur abonament de 25 de lei pare irelevant, însă cinci astfel de servicii aduc o pierdere de 125 de lei pe lună, ceea ce înseamnă 1.500 de lei pe an. Verificarea periodică a tranzacțiilor recurente și anularea serviciilor nefolosite poate stopa acest flux de bani.
Cumpărăturile impulsive și taxele de livrare contribuie, de asemenea, la scăderea soldului bancar. Reducerile de preț și mesajele promoționale pot încuraja achiziții neplanificate, de aceea se recomandă așteptarea a 24 de ore înainte de a finaliza o comandă. În ceea ce privește comoditatea, taxele de livrare pot adăuga sume semnificative; de exemplu, zece comenzi cu o taxă de 15 lei fiecare înseamnă 150 de lei pierduți lunar. Planificarea meselor și gruparia cumpărăturilor pot reduce aceste costuri suplimentare.
Gestionarea eficientă a banilor presupune separarea cheltuielilor în categorii: necesare, importante și ușor de redus. Stabilirea unui buget lunar pentru cheltuielile discreționare, după ce au fost acoperite obligațiile esențiale și economiile, ajută la menținerea disciplinei financiare. Automatizarea economisirii, prin programarea unui transfer către un cont separat imediat după încasarea salariului, transformă pountul de economisire într-o prioritate. Astfel, sumele recuperate din reducerea cheltuielilor inutile pot fi direcționate către o rezervă financiară de siguranță.
În contextul economic actual, unde inflația și costurile vieții pot varia, capacitatea de a monitoriza fluxul de numerar devine o competență esențială pentru orice consumator. Analiza constantă a bugetului permite adaptarea stilului de viață fără a renunța complet la plăcerile zilnice, asigurând în același timp stabilitatea financiară pe termen lung.