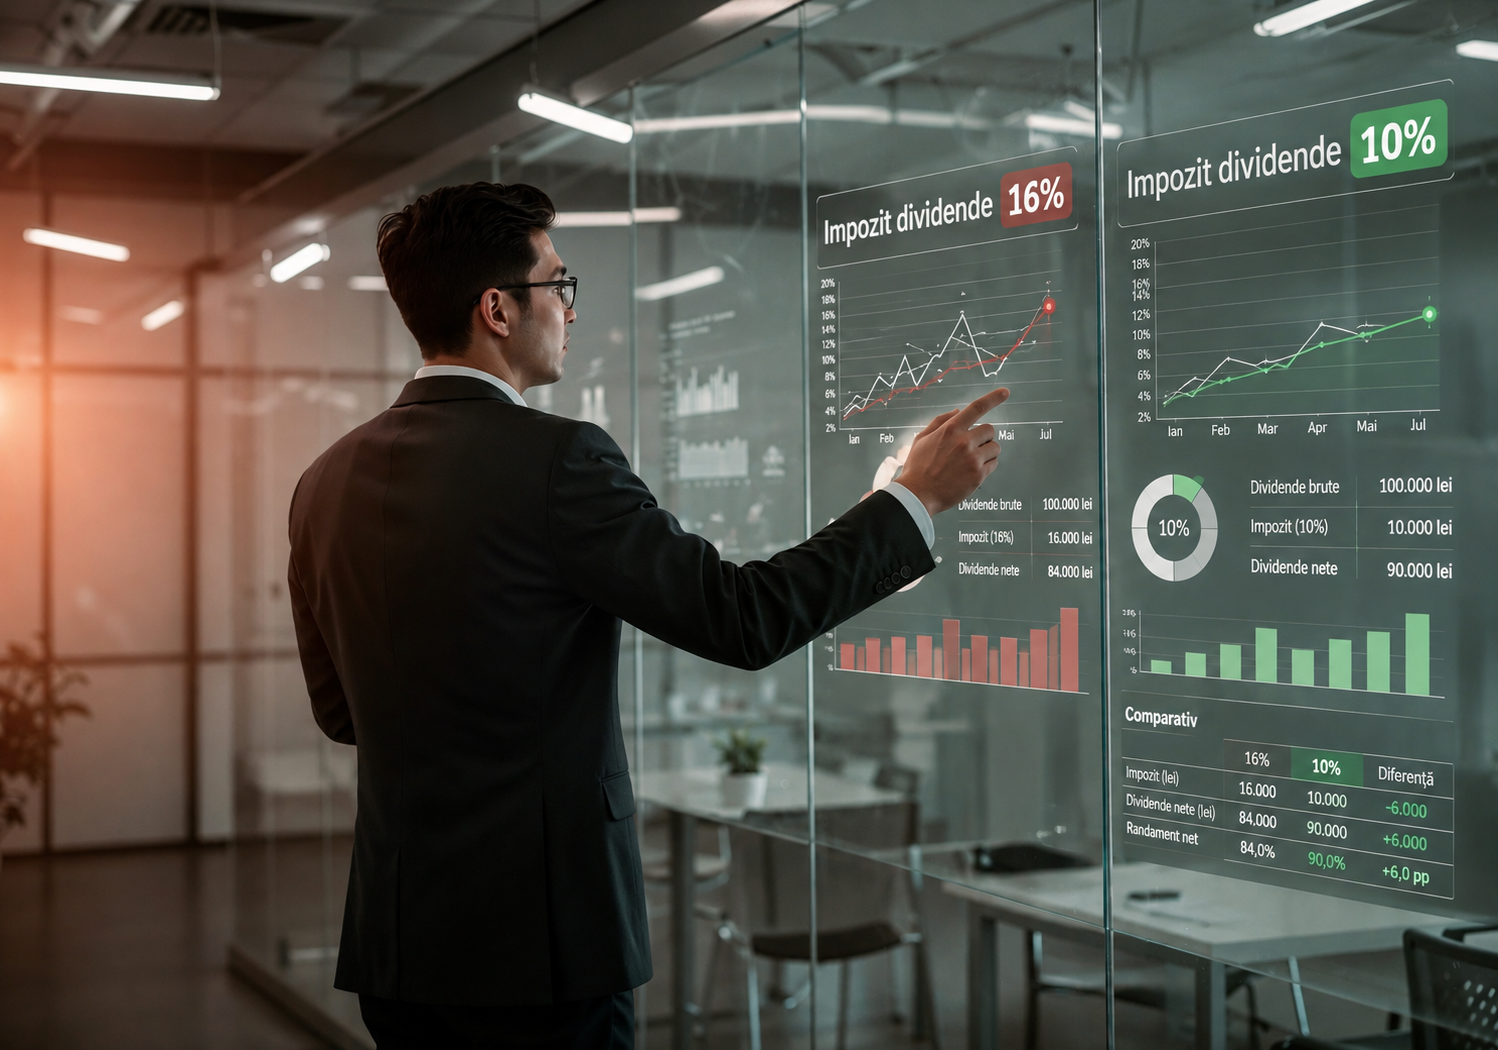
Președintele Camerei Consultanților Fiscali, Dan Manolescu, a propus reducerea cotei de impozitare aplicate dividendelor de la 16% la 10%. Această inițiativă vizează stimularea antreprenorilor pentru distribuirea profiturilor către acționari și asociați. Dan Manolescu susține că o taxare mai mică ar putea genera, în mod paradoxal, venituri suplimentare pentru bugetul de stat prin creșterea volumului de distribuții efectuate de companii.
Propunerea de modificare a regimului fiscal apare ca o reacție la majorarea impozitului pe dividende, care va trece de la 10% la 16%. Această nouă cotă de impozitare este programată să intre în vigoare începând cu data de 1 ianuarie 2026. Conform explicațiilor oferite de Dan Manolescu, majorarea actuală a descurajat mulți proprietari de afaceri să își extragă câștigurile din companii.
Dan Manolescu a observat că mulți antreprenori au ales să distribuie sumele de profit înainte de implementarea noii cote de 16%. Acești contribuabili au efectuat plăți de dividende în anul trecut, pentru a evita taxarea mai mare. În prezent, din cauza nivelului de impozitare de 16%, există o lipsă de interes din partea deținătorilor de capital pentru a efectua noi distribuții de profit.
Reducerea impozitului la nivelul de 10% ar putea servi drept un imbold necesar pentru reluarea procesului de repartizare a profiturilor. Dan Manolescu afirmă că, în momentul actual, nimeni nu este dispus să distribuie dividende la cota de 16%. O scădere a taxării ar putea determina companiile să revină la repartizarea veniturilor, ceea ce ar duce la o colectare mai mare de impozite.
„Marea majoritate a antreprenorilor au dat dividende înainte de majorarea impozitului la 16% și au deja sume de luat. Cine a distribuit, a făcut-o anul trecut. Acum, cu 16%, nu mai e nimeni dispus să distribuie dividende. O scădere la 10% ar da imbold să distribuie. Ar crește încasările din acest impozit la bugetul de stat”, a declarat Dan Manolescu.
Sistemul fiscal român prin care sunt colectate aceste sume se confruntă cu schimbări de cote care influențează comportamentul investitorilor. Deciziile privind impozitarea dividendelor și a profitului au un impact direct asupra capacității de reinvestire a companiilor și asupra fluxurilor de numerar către stat. În acest context, orice modificare a ratelor de impozitare este monitorizată pentru efectele sale asupra stabilității economice.